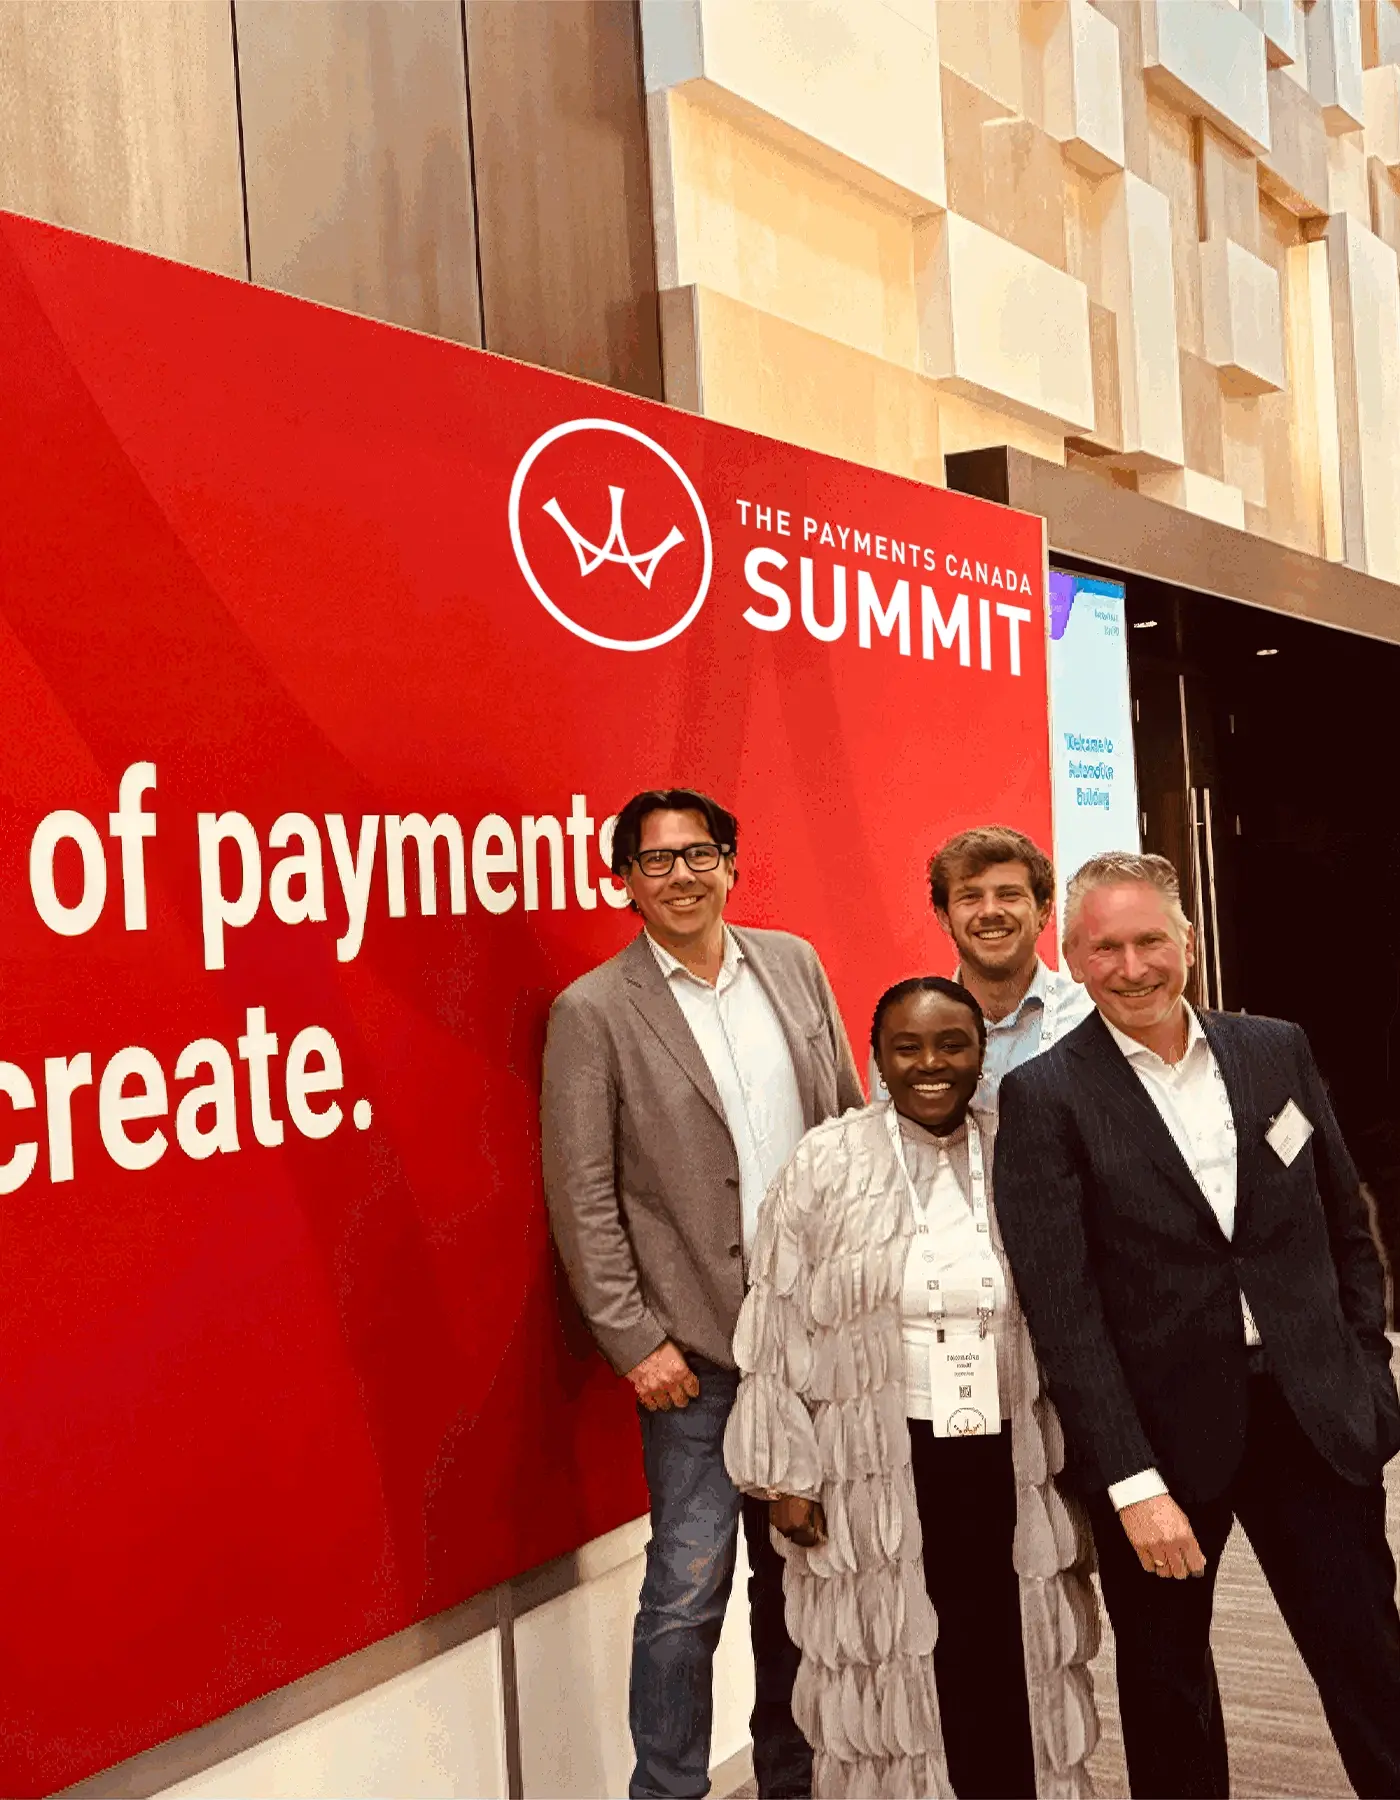
Der Payments Canada Summit hat bei mir einen bleibenden Eindruck hinterlassen.
Eines meiner absoluten Highlights war zweifellos der Auftritt des kanadischen Ministers für Finanzen und Nationale Einnahmen, François-Philippe Champagne. Mein Team und ich hatten zudem das Privileg eines persönlichen Gesprächs – und wow, seine Energie und Überzeugungskraft sind einfach ansteckend.
Was mich am meisten beeindruckt hat, war nicht nur das, was er sagte, oder die unbändige Leidenschaft, mit der er Kanada zu einem leuchtenden Vorbild machen will. Es ist die Art und Weise, wie Kanada voranschreitet. Er sprach von Kanada als einem Leuchtturm in einer unsicheren Welt. Davon, dass Betrug nicht nur ein wirtschaftliches Problem ist, sondern eine Frage der nationalen Sicherheit. Und davon, dass die besten Köpfe, die besten Tools und die beste Infrastruktur entschlossen gegen Finanzkriminalität eingesetzt werden müssen.
Europa setzte zuerst auf Compliance. Kanada setzt zuerst auf Betrugsprävention.
Als die „Verification of Payee“ (VOP) in Europa und Großbritannien eingeführt wurde, war die treibende Kraft in erster Linie die regulatorische Compliance. Banken implementierten „Confirmation of Payee“ (CoP) und VOP, weil sie dazu verpflichtet waren – wobei die Niederlande und Belgien bemerkenswerte Ausnahmen bildeten, die dem Mandat zuvorkamen. Für die meisten bestand das Ziel darin, die Trefferquoten zu erfüllen und sich rechtlich auf der sicheren Seite der Regulierungsbehörden zu bewegen. Ähnliche Muster zeigen sich nun bei Ländern, die auf das Nicht-Euro-Mandat für 2027 hinarbeiten.
Das Ergebnis übertraf die Erwartungen der Skeptiker, blieb aber hinter den Versprechen der Optimisten zurück. Jeder hat das Compliance-Kästchen abgehakt.
Betrugsprävention war das erhoffte Ergebnis, doch da Betrug rasant zunimmt, baut Europa nun auf der bestehenden VOP-Infrastruktur seine Betrugs- und Risikoerkennung weiter aus. Das ist der richtige Weg.
Kanada beginnt an einem anderen Punkt
Auf dem Payments Canada Summit kündigte der Minister die Gründung der ersten Financial Crime Agency Kanadas an. Es handelt sich um eine dedizierte Bundesbehörde zur Untersuchung komplexer Finanzverbrechen wie Betrug und Geldwäsche, die mit über 350 Millionen Dollar ausgestattet ist. Eine nationale Strategie zur Betrugsbekämpfung ist in Arbeit. Verbote für Krypto-Geldautomaten stehen bevor. Banken werden durch Bill C-15dazu verpflichtet, verbraucherorientierten Betrug proaktiv zu erkennen und zu verhindern. Die britische Regierung kündigte mit der neuen Fraud Strategy (2026-2029) und der Einrichtung eines Online Crime Centre einen ähnlichen Ansatz an.
All dies geschieht, noch bevor Kanadas Real-Time Rail im Jahr 2026 an den Start gehen soll.
Kanada baut zuerst die Infrastruktur zur Betrugsprävention auf und führt dann die Zahlungswege in einer Umgebung ein, deren Abwehrmechanismen bereits gestärkt sind. Das ist proaktiv, nicht reaktiv. Und aus der Sicht von SurePay, nachdem wir die Entwicklung in Europa und Großbritannien verfolgt haben, ist das der intelligentere Ansatz. Nicht der Erste zu sein, kann ein großer Vorteil sein.
Der Minister brachte es auf den Punkt: Der beste Weg, Finanzkriminalität zu stoppen, sind Daten und Erkenntnisse. Nicht bloße Autorität. Unterstützt durch Systeme, die Muster erkennen; Signale, die in Kontextmodelle einfließen; und Teams, die in der Lage sind, Entscheidungen auf Basis der richtigen Informationen zu treffen. Über ein Netzwerk aus Institutionen, Daten und Intelligenz, das schneller und cleverer agieren kann als die Betrüger.
Was wir in der Praxis gesehen haben
SurePay hatte das Privileg, diesen Weg gemeinsam mit den europäischen Banken zu gehen.
Oft wird übersehen, dass die Notwendigkeit einer Kontenverifizierung bereits vom Markt erkannt wurde, bevor Regulierungsbehörden überhaupt aktiv wurden. Unser Mitgründer und CEO, David-Jan Janse, der auf dem Gipfeltreffen gemeinsam mit Stephanie Zee, Chief Product Officer bei Payments Canada, an der „Idea Exchange“-Sitzung teilnahm, brachte es auf den Punkt: Bereits 2016 nahm der Betrug durch schnellere Zahlungen in Großbritannien und Sofortzahlungen in den Niederlanden zu. Einige Akteure in der Branche warteten nicht auf Vorgaben. Die Daten lieferten das Argument.
Als CoP und VOP in großem Maßstab eingeführt wurden, zeigten uns die Daten noch etwas anderes: Die Betrüger passten sich an. Sie mussten es, da verdächtige Zahlungen nicht mehr ausgeführt wurden. Also änderten sie ihre Vorgehensweise. Wie Stephanie während ihres Gesprächs mit David-Jan betonte, ist CoP eine weitere Lüge, die der Betrüger auftischen muss, oder eine Hürde, die er überwinden muss. Je mehr wir ihre Glaubwürdigkeit untergraben, desto sicherer sind wir. Diese Formulierung trifft es perfekt. Die Kontenverifizierung muss kein Allheilmittel sein (und wir wissen inzwischen, dass sie das nicht ist), aber sie muss dem Betrüger die Arbeit bei jedem Schritt erschweren.
Ebenfalls während des Gipfels nahm unser Kollege Richard Koldewijn an einer hochkarätig besetzten Podiumsdiskussion mit Shruti Awasthi (Element Fleet Management), Heather Davis (CIBC), Lorna Godin (CIBC) und Mark Sam (Major Street Advisory) teil. Das Thema war Einwilligung und Open Banking. Dabei wurde auf den Gesetzentwurf C-15 hingewiesen, der keinen expliziten Bezug zur „Confirmation of Payee“ oder zumindest deren technischer Umsetzung enthält. Das ist eine Lücke. In Großbritannien wurde CoP bei der Einführung im Jahr 2024 zur Voraussetzung für variable wiederkehrende Zahlungen; ohne diese Funktion konnte man keine solche Zahlung einrichten. Kanada muss sicherstellen, dass diese Verifizierungsebene direkt in die Zahlungsinfrastruktur integriert und nicht nur nachträglich aufgesetzt wird.
Wir beobachten immer wieder das gleiche Muster: Banken, die die Kontenverifizierung als Teil ihrer Infrastruktur und nicht nur als Compliance-Aufgabe betrachten, sind diejenigen, die dem Aufbau eines echten Betrugspräventionssystems am nächsten kommen. Sie schließen die Lücken, die Betrüger sonst schnell finden und ausnutzen würden.
Kanada hat den entscheidenden Vorteil und die Chance, die Lernkurve abzukürzen. Die regulatorische Absicht ist vorhanden. Die staatlichen Investitionen sind da. Die Führung – und das sage ich mit absoluter Gewissheit, nachdem ich Minister Champagne getroffen habe – und das Engagement sind gegeben.
Was das für in Kanada tätige Banken bedeutet
Wenn Sie ein Finanzinstitut sind und über Betrugsprävention für die nächsten drei bis fünf Jahre nachdenken, war die Botschaft dieses Gipfels eindeutig: Die Zeit, um hier proaktiv zu handeln, ist jetzt – nicht erst, wenn das Real-Time Rail in Betrieb ist.
Die „Confirmation of Payee“ ist für den kanadischen Zahlungsverkehr das Fundament, auf dem alles andere aufbaut.
Ich bin sehr stolz darauf, Teil eines Teams zu sein, das dies bereits mehrfach in ganz Europa aufgebaut hat. Wir wissen, wie es richtig geht. Und die gute Nachricht ist: Wir setzen es gerade in Kanada um.
Vive le Canada.


