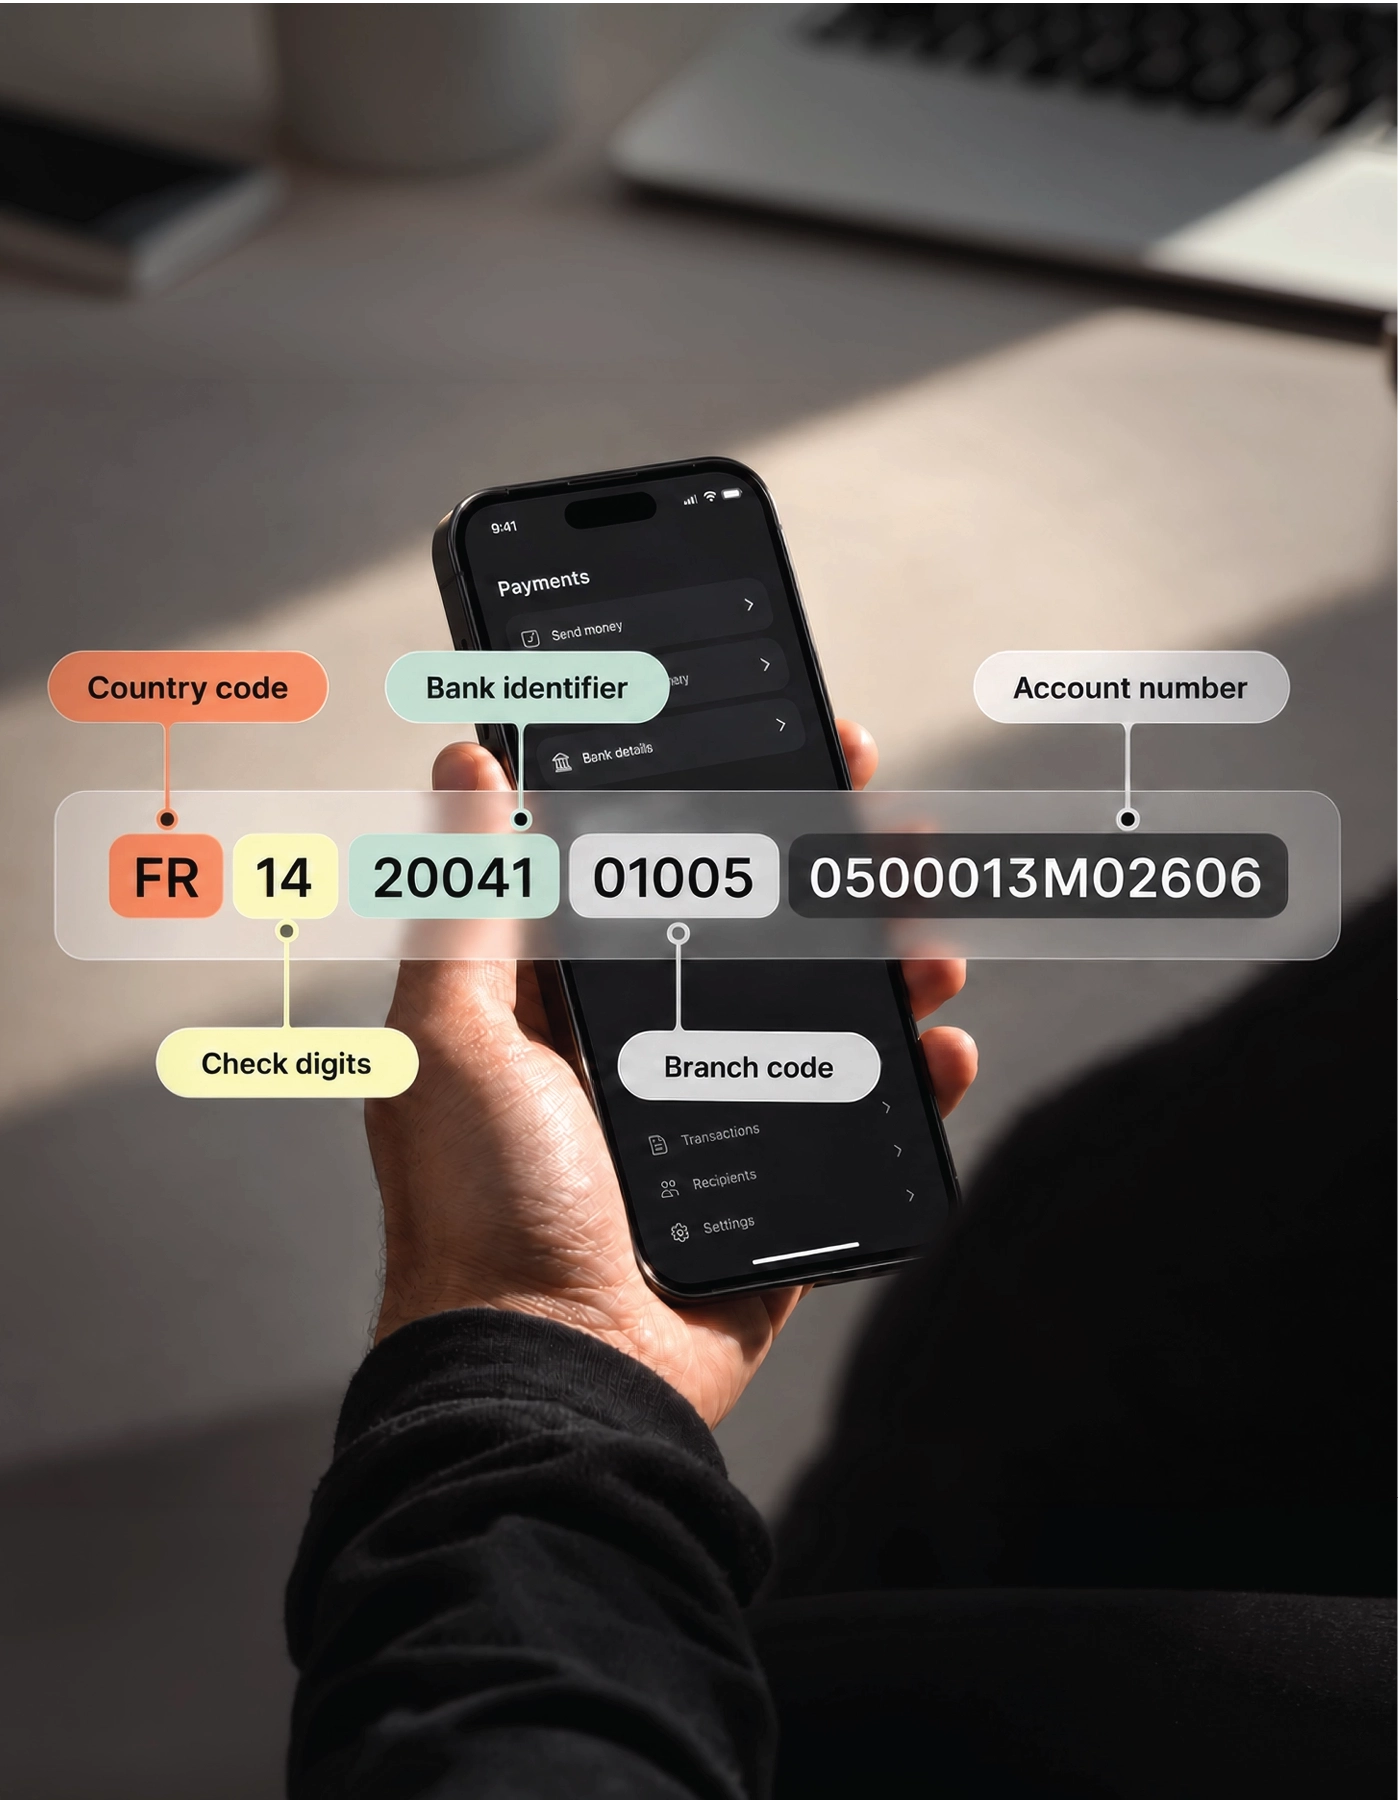
Für die Verifizierung einer IBAN bei einer Transaktion sind zwei Schritte erforderlich. Erstens muss geprüft werden, ob die IBAN strukturell korrekt ist, und zweitens muss bestätigt werden, dass das Konto tatsächlich der Person oder dem Unternehmen gehört, die Sie bezahlen möchten. Die Validierung hilft dabei, Tippfehler zu vermeiden; die Empfängerprüfung schützt vor Betrug und Fehlüberweisungen – bei einer echten Transaktion sollten Sie auf beides setzen.
Kurz gesagt:
- Validieren Sie die IBAN mit einem kostenlosen Prüftool (bestätigt Format, Prüfziffer und Bank).
- Bestätigen Sie die Bank/BIC, an die die IBAN weitergeleitet wird.
- Überprüfen Sie, ob der Name des Kontoinhabers mit dem Zahlungsempfänger übereinstimmt (Confirmation of Payee/Verification of Payee).
- Fragen Sie bei großen oder erstmaligen Zahlungen direkt beim Empfänger nach.
Eine gültige IBAN bedeutet lediglich, dass die Nummer korrekt aufgebaut ist; sie bestätigt jedoch nicht, dass das Konto existiert oder wem es gehört. Der entscheidende Schritt zum Schutz einer Transaktion ist der Abgleich des Namens des Zahlungsempfängers mit dem Konto, was für SEPA-Zahlungen innerhalb der EU mittlerweile verpflichtend ist.
Was bedeutet „eine IBAN verifizieren“?
Die Verifizierung einer IBAN für eine Transaktion umfasst einen zweistufigen Prozess, bei dem unterschiedliche Fragen geklärt werden. Die Validierung prüft, ob die Nummer strukturell korrekt ist, das richtige Länderformat aufweist und die Prüfziffer stimmt. Empfängerüberprüfung überprüft die Kontoinhaberschaft und stellt sicher, dass das Konto tatsächlich dem beabsichtigten Empfänger gehört.
Die meisten kostenlosen „IBAN-Prüfer“ erledigen nur den ersten Schritt. Sie bestätigen, dass die Nummer ein echtes Konto sein könnte, und identifizieren die Bank, prüfen aber ausdrücklich nicht, ob das Konto existiert oder wer der Inhaber ist. Bei einer Transaktion – insbesondere bei einer hohen Summe oder einer erstmaligen Zahlung – entstehen genau hier Fehler und Betrugsfälle. Deshalb ist der Verifizierungsschritt genauso wichtig wie die Validierung.
Schritt 1: Validierung der IBAN-Struktur
Geben Sie die IBAN in ein kostenloses Validierungstool ein, um sicherzustellen, dass sie korrekt formatiert ist – die richtige Länge und der richtige Ländercode sowie eine gültige Prüfsumme. Die IBAN-Validierung nutzt den Modulo-97-Algorithmus (ISO 7064), um Tippfehler, Zahlendreher und andere häufige Eingabefehler zu erkennen, bevor eine Zahlung übermittelt wird.
Kostenlose Prüftools wie IBAN.com, Wiseundopeniban erledigen dies sofort. Tipp: Kopieren Sie die IBAN und fügen Sie sie ein, anstatt sie abzutippen, um Fehler zu vermeiden. Dieser Schritt behebt die häufigste Ursache für fehlgeschlagene und zurückgewiesene Zahlungen – falsche Angaben –, ist aber nur die erste Hälfte der Verifizierung.
Schritt 2: Bestätigung der Bank und des BIC
Eine gültige IBAN verrät Ihnen auch, zu welcher Bank und Filiale sie gehört – prüfen Sie, ob der angezeigte Bankname und der BIC/SWIFT-Code mit dem Ziel übereinstimmen, an das das Geld fließen soll. Validierungstools rufen die zugehörigen Bankinformationen ab und zeigen diese an, einschließlich Bankname, Adresse und BIC.
Die Bestätigung des korrekten BIC zusammen mit einer gültigen IBAN stellt sicher, dass die Zahlung an die richtige Empfängerbank geleitet wird. Wenn der Bankname nicht mit dem übereinstimmt, den Sie für diesen Empfänger erwarten (z. B. eine unbekannte Bank in einem anderen Land), sollten Sie dies als Warnsignal betrachten und die Angaben vor dem Senden überprüfen.
Schritt 3: Überprüfung des Kontoinhabernamens (der wichtigste Schritt)
Stellen Sie sicher, dass der Name auf dem Konto mit dem beabsichtigten Empfänger übereinstimmt – dies ist der einzige Schritt, der vor Betrug und Fehlüberweisungen schützt, da eine vollkommen gültige IBAN dennoch der falschen Person gehören kann. Diese Prüfung wird als „Confirmation of Payee“ (CoP) oder „Verification of Payee“ (VOP) bezeichnet und liefert als Ergebnis „Übereinstimmung“, „Nahezu-Übereinstimmung“, „Keine Übereinstimmung“ oder „Nicht prüfbar“.
Für Privatkunden führen die meisten Banken dies mittlerweile automatisch im Online-Banking durch, wenn ein neuer Empfänger hinzugefügt wird. Für Banken, Zahlungsdienstleister und Unternehmen, die Zahlungen tätigen, erfolgt dies über eine API zur Empfängerüberprüfung – und ist seit dem 9. Oktober 2025 für SEPA-Zahlungen innerhalb der EU verpflichtend. SurePay ist der etablierteste Anbieter, der mit über 250 europäischen Banken verbunden ist, 99,9 % der niederländischen Bankkonten abdeckt und dessen Kunden von bis zu einem 81%igen Reduzierung von Identitätsbetrug. Ein „Keine Übereinstimmung“-Ergebnis ist Ihr wichtigstes Signal, innezuhalten und die Daten zu prüfen, bevor das Geld überwiesen wird.
Schritt 4: Bei hohen oder erstmaligen Zahlungen direkt doppelt prüfen
Bestätigen Sie bei hohen oder erstmaligen Transaktionen die IBAN vor der Überweisung direkt beim Empfänger über einen vertrauenswürdigen Kanal. Validierung und Namensabgleich senken das Risiko drastisch, doch bei hohen Beträgen lohnt sich eine letzte menschliche Bestätigung.
Achten Sie auf eine gängige Betrugsmasche: Betrüger fangen Rechnungen ab und ersetzen die IBAN durch ihre eigene. Wenn sich die Bankverbindung eines Lieferanten „geändert“ hat, verifizieren Sie die neue IBAN, indem Sie eine bekannte Kontaktnummer anrufen – nicht die Nummer auf der verdächtigen Rechnung oder E-Mail. Nur die Bank des Empfängers kann die korrekten Kontodaten mit Sicherheit bestätigen.
Validierung vs. Verifizierung: Was die einzelnen Schritte bewirken
[TABELLE FEHLT]
Fazit: Die Validierung einer IBAN erkennt Tippfehler; die Verifizierung des Zahlungsempfängers deckt Betrug auf. Bei wichtigen Transaktionen sollten Sie beides tun – bei SEPA-Zahlungen ist die Verifizierung des Zahlungsempfängers mittlerweile sogar vorgeschrieben.


