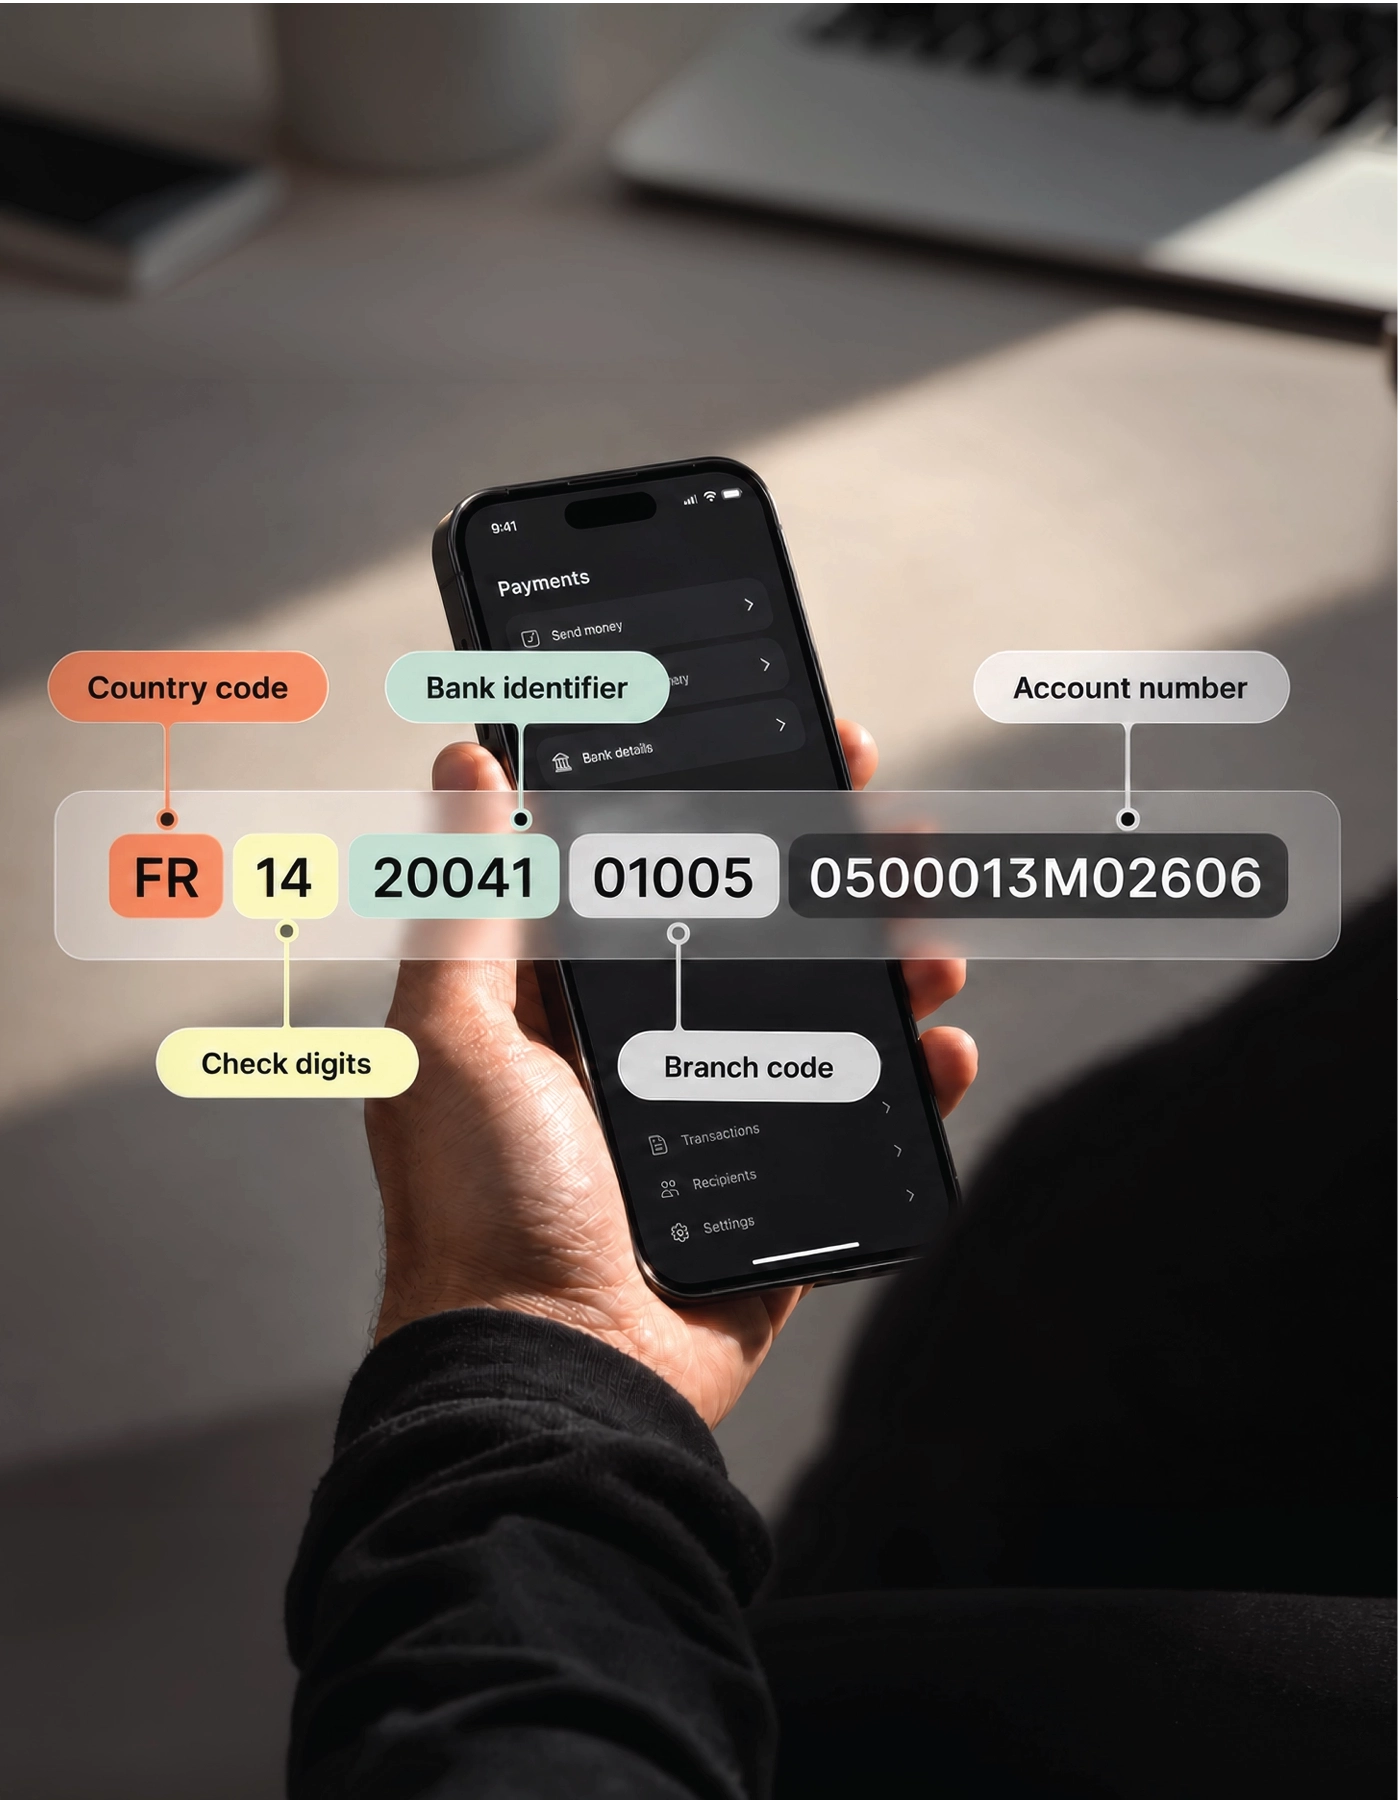
Er zijn twee acties nodig om een IBAN voor een transactie te verifiëren. Ten eerste moet je valideren of de IBAN structureel correct is, en ten tweede moet je bevestigen dat de rekening daadwerkelijk toebehoort aan de persoon of het bedrijf dat je betaalt. Validatie voorkomt typefouten; verificatie van de ontvanger voorkomt fraude en verkeerd overgemaakte betalingen – en voor een veilige transactie wil je beide.
Kortom:
- Valideer de IBAN met een gratis checker (bevestigt het formaat, de checksum en de bank).
- Controleer de bank/BIC waar de IBAN naartoe leidt.
- Verifieer de naam van de rekeninghouder en of deze overeenkomt met de ontvanger (Confirmation of Payee/Verification Of Payee).
- Check het dubbel direct bij de ontvanger voor grote of eerste betalingen.
Een geldige IBAN betekent alleen dat het nummer correct is opgebouwd; het betekent niet dat de rekening bestaat of wie de eigenaar is. De stap die een transactie echt beschermt, is het verifiëren van de naam van de ontvanger bij de rekening, wat nu verplicht is voor SEPA-betalingen binnen de EU.
Wat betekent "een IBAN verifiëren"?
Het verifiëren van een IBAN voor een transactie is een proces in twee stappen, waarbij beide stappen verschillende vragen beantwoorden. Validatie controleert of het nummer structureel correct is, het juiste landformaat heeft en een kloppende checksum bevat. Verificatie van de begunstigde controleert het eigenaarschap en zorgt ervoor dat de rekening daadwerkelijk toebehoort aan de beoogde begunstigde.
De meeste gratis "IBAN-checkers" doen alleen het eerste. Ze bevestigen dat het nummer een echte rekening zou kunnen zijn en identificeren de bank, maar ze controleren expliciet niet of de rekening bestaat of wie de houder is. Bij een transactie - zeker bij een groot bedrag of een eerste betaling - is dat precies de plek waar fouten en fraude ontstaan. Daarom is de verificatiestap net zo belangrijk als de validatiestap.
Stap 1: Valideer de structuur van het IBAN
Voer het IBAN in een gratis validatietool in om te bevestigen dat het correct is opgemaakt - de juiste lengte en landcode, met een kloppend controlegetal. IBAN-validatie gebruikt het mod-97 algoritme (ISO 7064) om typefouten, verwisselde cijfers en andere veelvoorkomende invoerfouten op te sporen voordat een betaling wordt verzonden.
Gratis checkers zoals IBAN.com,Wiseenopeniban doen dit direct. Tip: kopieer en plak het IBAN in plaats van het in te typen om fouten te voorkomen. Deze stap vangt de meest voorkomende oorzaak van mislukte en geretourneerde betalingen op - onjuiste gegevens - maar het is slechts de eerste helft van de verificatie.
Stap 2: Bevestig de bank en BIC
Een geldig IBAN vertelt je ook naar welke bank en welk kantoor het wordt gerouteerd - controleer of de getoonde banknaam en BIC/SWIFT-code overeenkomen met waar je het geld naartoe wilt sturen. Validatietools halen de bijbehorende bankinformatie op en tonen deze, inclusief banknaam, adres en BIC.
Het bevestigen van de juiste BIC naast een geldig IBAN zorgt ervoor dat de betaling naar de juiste ontvangende bank gaat. Als de banknaam niet overeenkomt met wat je voor die begunstigde zou verwachten (bijvoorbeeld een onbekende bank in een ander land), beschouw dit dan als een waarschuwingssignaal en verifieer dit voordat je de betaling verstuurt.
Stap 3: Verifieer de naam van de rekeninghouder (de belangrijkste stap)
Bevestig dat de naam op de rekening overeenkomt met de beoogde begunstigde - dit is de enige stap die beschermt tegen fraude en verkeerd gerichte betalingen, omdat een perfect geldig IBAN nog steeds van de verkeerde persoon kan zijn. Deze controle heet Confirmation of Payee (CoP) of Verification Of Payee (VOP) en geeft als resultaat: Match, Close Match, No Match of Unable to Verify.
Voor consumenten voeren de meeste banken dit tegenwoordig automatisch uit in hun online bankomgeving wanneer je een nieuwe begunstigde toevoegt. Voor banken, betaaldienstverleners en bedrijven die betalingen versturen, gebeurt dit via een API voor begunstigdenverificatie - en dit is sinds 9 oktober 2025 verplicht voor SEPA-betalingen binnen de EU. SurePay is de meest gevestigde aanbieder, verbonden met meer dan 250 Europese banken, dekt 99,9% van de Nederlandse bankrekeningen en klanten rapporteren tot een 81% afname in fraude door identiteitsfraude. Een "No Match"-resultaat is je belangrijkste signaal om te stoppen en het te controleren voordat het geld wordt overgemaakt.
Stap 4: Controleer bij grote of eerste betalingen altijd nog een keer extra
Bevestig bij een grote of eerste transactie het IBAN rechtstreeks bij de ontvanger via een vertrouwd kanaal voordat u de betaling verstuurt. Validatie en naamcontrole verkleinen het risico aanzienlijk, maar een laatste menselijke controle is de moeite waard als het om een aanzienlijk bedrag gaat.
Wees alert op een veelvoorkomende vorm van fraude: oplichters onderscheppen facturen en vervangen het IBAN door hun eigen nummer. Als de bankgegevens van een leverancier zijn "gewijzigd", verifieer het nieuwe IBAN dan door een bekend contactnummer te bellen – niet het nummer dat op de verdachte factuur of in de e-mail staat. Alleen de bank van de ontvanger kan met zekerheid de juiste rekeninggegevens bevestigen.
Valideren versus verifiëren: wat elke stap precies inhoudt
[MISSING TABLE]
Conclusie: Het valideren van een IBAN voorkomt typefouten; het verifiëren van de begunstigde voorkomt fraude. Doe voor elke belangrijke transactie beide – en voor SEPA-betalingen is verificatie van de begunstigde inmiddels verplicht.


